1.讲座题目:双因随机波动率跳扩散模型下欧式封顶看涨期权定价
2.讲座内容:
1.问题与背景:分析欧式封顶看涨期权的收益结构、产品约束与业务含义,并指出 Black–Scholes、Merton 跳扩散、单因子 Heston、双 Heston 等经典模型的不足。
2.模型构建:在双 Heston 框架下,对标的资产、长期波动率和短期波动率分别引入独立泊松跳跃,用以刻画“股价暴跌+波动率同步跳升”的危机场景。
3.开展讲座时间、地点、活动对象
时间:2026.10.21 下午2:30-3:00
地点:实验5号楼-201
活动对象:经济管理学院青年教师及学生
4.报告人简介
胡冰,博士,讲师,经济管理学院教师
主要研究区域经济和普惠金融。在《Applied Economics Letters》、《中央财经大学学报》、《重庆工商大学学报(自然科学版)》、《山西财经大学学报》等核心期刊发表论文多篇。
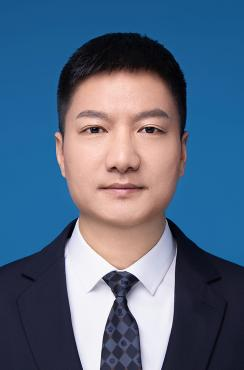
5.报告人照片